11호 · 2026.10.10
판 다음 날, 17.9%
하락장에 주식을 다 팔고 떠나고 싶을 때, 그 전에 확인해야 할 숫자들과 은퇴자의 대응법에 대해.
10월 8일, 코스피는 고점보다 27% 아래에서 마감했습니다. 이런 장이 길어지면 다 팔고 시장을 떠나고 싶어집니다. 은퇴한 저도 흔들렸습니다.
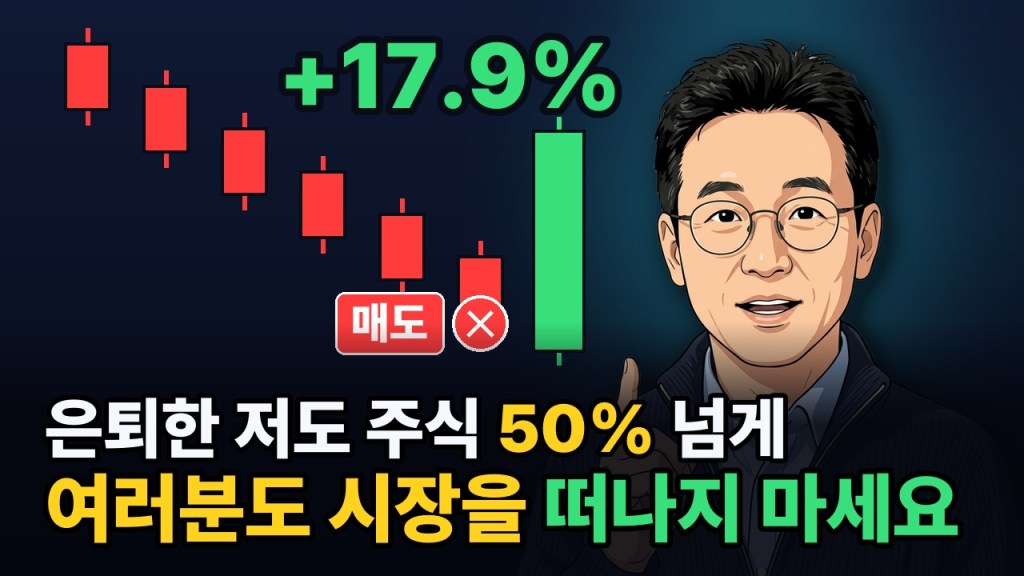
그런데 두 달여 전 장면 하나가 있습니다. 7월 30일, 고점보다 38.6% 빠졌던 코스피가 바로 다음 날 하루에만 17.9% 올랐습니다. 역대 최대 하루 상승률이었습니다. 전날 판 사람은 그 하루를 받지 못했습니다.
▶ 영상으로 보기 (8분 18초) · 읽는 게 빠르신 분은 아래로 내려가시면 됩니다. · 어쩌다 은퇴자 구독하기 →
떠나고 싶은 마음은 숫자에도 찍혀 있습니다
Q.정말 많은 사람이 시장을 떠나고 있나요?
증권 계좌에 대기 중인 돈, 투자자예탁금은 6월 4일 139조6,947억 원으로 역대 최고였습니다. 코스피 사상 최고 종가가 나오기 18일 전입니다. 돈이 가장 많이 몰렸을 때가 거의 꼭대기였던 셈입니다.
그 예탁금이 9월 4일에는 93조5,499억 원까지 줄었습니다. 석 달 만에 약 46조 원이 빠졌습니다.
다만 이걸 전부 떠난 돈으로 보면 안 됩니다. 현대차증권 분석을 보면, 6월 22일 고점 이후 7월 중순까지 개인은 35.8조 원을 순매수했습니다. 빠진 예탁금 상당 부분이 주식을 사는 데 쓰였다는 해석입니다.
한 번 떠나면, 돌아오기 어렵습니다
Q.잠깐 팔았다가 나중에 다시 들어가면 되지 않나요?
그게 생각보다 어렵습니다. 같은 금액이면 잃는 아픔이 얻는 기쁨보다 두 배쯤 크게 느껴지기 때문입니다. 손실회피라고 부릅니다.
MIT 앤드루 로 교수 연구팀이 2003년부터 2015년까지 미국 개인 계좌 65만 개를 분석했습니다. 한 달 사이 주식의 90% 이상을 판 패닉 매도자 중 약 31%는 관찰 기간 동안 다시 위험자산으로 돌아오지 않았습니다. 3명 중 1명입니다. 패닉 매도 경향이 높은 집단에는 45세 이상이 있었습니다. 50대인 저도 여기에 들어갑니다.
Q.돌아오지 못하면 무엇을 놓치나요?
하트퍼드 펀드 분석을 보면, S&P500 최고의 날 50일 중 76%가 약세장이거나 강세장 첫 두 달에 나왔습니다. 1996년부터 2025년까지 보면, 최고의 10일만 놓쳐도 최종 금액이 56% 적었습니다.
국내에도 같은 장면이 있었습니다. 7월 1일부터 30일까지 코스피가 34% 빠진 바로 다음 날, 그 17.9%가 나왔습니다. 최고의 날 4번 중 3번은 최악의 시기 한가운데이거나 그 직후에 나왔습니다. 그날 시장 밖에 있으면, 받을 방법이 없습니다.
다만, 이건 아닙니다
Q.그럼 무조건 버티면 되나요?
아닙니다. 시장이 언제 돌아올지는 아무도 모릅니다. 2008년 금융위기 때 코스피는 전고점을 되찾는 데 약 3년 2개월이 걸렸습니다. 2021년 7월 고점은 되찾는 데 약 4년 2개월이 걸렸습니다.
그래서 전부 남기라는 게 아니라, 일부를 남기라는 겁니다. 그리고 남기려면 조건이 하나 있습니다. 당장 쓸 돈은 시장 밖에 있어야 합니다. 생활비 때문에 바닥에서 주식을 팔게 되면, 남기고 싶어도 남길 수가 없습니다.
다 팔기와 다 버티기 사이
Q.남겨둔 돈은 어떻게 해야 하나요?
세 번째 길이 있습니다. 한쪽에 쏠린 종목에서, 넓게 담긴 지수와 우량자산으로 옮기는 겁니다. 근거는 숫자에 있습니다.
| 구분 | 수치 |
|---|---|
| 2025년 코스피 상승률 | +75.6% |
| 2025년 내린 종목 / 오른 종목 | 545개 / 332개 |
| 7월 폭락 때 연고점 대비 30% 넘게 빠진 코스피200 종목 | 89% |
지수는 크게 올랐는데, 들고 있던 종목은 빠졌을 수도 있었다는 뜻입니다. 미국도 크게 다르지 않습니다. 애리조나주립대 베셈바인더 교수가 1926년부터 2016년까지 미국 주식 약 2만6,000개를 분석했더니, 단기 국채 수익을 넘어선 부는 전부 상위 4.3% 종목에서 나왔습니다. 그 4.3%가 어느 종목일지 미리 알기는 어렵습니다. 지수를 들고 있으면, 그 종목들을 자동으로 들고 있게 됩니다.
분산도 중요합니다. 미래에셋투자와연금센터가 은퇴 후 30년, 주식 50%를 기준으로 계산한 분석을 보면, 국내 자산만 들고 있으면 적정 인출률이 3.1%였고 국내와 미국에 나눠 담으면 4.4%로 올라갔습니다. 30년 동안 꺼내 쓸 수 있는 돈이 약 42% 늘어난다는 뜻입니다.
특정 상품을 권해드리는 게 아닙니다. 방향에 대한 이야기입니다.
Q.은퇴한 사람이 주식을 그렇게 많이 들고 있어도 되나요?
충분히 나올 만한 질문입니다. 4% 룰을 처음 정리한 윌리엄 벤젠의 1994년 논문은 은퇴자의 주식 비중을 75%에 가깝게, 어떤 경우에도 50% 아래로는 두지 말라고 썼습니다. 폭락 직후 주식을 빼서 채권으로 다 옮기는 건 정확히 잘못된 선택이라고도 했습니다. “투자하기 가장 좋은 때는, 투자하기 가장 나빴던 때 바로 다음일 가능성이 높다.” 그 논문에 있는 문장입니다.
물론 미국 데이터로 만든 기준이라 한국에 그대로 옮길 수는 없습니다. 반대 근거도 있습니다. 뱅가드의 은퇴자용 펀드는 2025년 9월 말 기준 주식을 31.4%만 담고 있습니다. 정답은 사람마다 다릅니다.
저는 이렇게 하고 있습니다
Q.실제로는 어떻게 하고 계신가요?
18년 다닌 회사를 나온 뒤로, 저는 2년치 생활비를 CMA에 따로 두고 있습니다. 그 돈이 있으니 생활비 때문에 주식을 급하게 팔 일은 줄어듭니다. 그 위에서 지수 ETF를 포함한 위험자산을 50%보다 꽤 많이 들고 있습니다.
저도 흔들리지 않은 건 아닙니다. 8월 초 하락 때는 생활비 몫을 빼고 나니 실탄이 모자라 조금밖에 못 담았고, 9월에는 안전자산을 늘릴까 고민했습니다. 바뀌는 건 원칙이 아니라 비중입니다. 비중은 계산해서 정하겠습니다. 그래도 저는 시장을 떠나지 않습니다.
이렇게 하면 누구나 일찍 은퇴할 수 있다는 말씀은 아닙니다. 회사를 서둘러 그만두시라는 이야기도 아닙니다. 시장에 남아 있을 수 있는 구조부터 만들어 두시라는 겁니다.
정리
Q.이 글을 지금 보는 분이 오늘 할 수 있는 건 뭘까요?
오늘 저녁 5분
- 당장 쓸 돈이 시장 밖에 몇 달치 있는지 확인합니다. 생활비가 주식 계좌 안에 섞여 있다면, 하락장에 팔지 않아도 되는 구조인지부터 봅니다.
- 한쪽에 쏠린 종목이 있는지 확인합니다. 몇 개 종목이 계좌의 대부분을 차지하고 있다면, 그 비중부터 지수와 우량자산 쪽으로 옮길지 따져봅니다.
- 하락장이 와도 지킬 주식 비중을 숫자로 적어둡니다. 흔들릴 때 판단하지 않도록, 흔들리기 전에 정해두는 겁니다.
하락장의 답은 떠나는 게 아니라, 남는 방식을 바꾸는 겁니다. 다 팔고 떠나지는 마십시오. 일부라도, 시장에 남겨두십시오.
영상에는 이 글에 담지 않은 것이 있습니다
계단처럼 내려가던 캔들 끝에 ‘매도’가 찍힌 바로 다음 칸에서 17.9% 장대가 솟는 장면, 시장이라는 방에서 세 사람 중 한 명이 문을 열고 나간 뒤 닫힌 문 앞에서 멈추는 장면, 다 팔기·다 버티기·옮기기 세 갈래 길이 갈라지는 장면이 화면으로 이어집니다. 중간에 “그 난리 통에 누가 버텨”라는 반박에 답하는 대목도 있습니다. 8분 18초입니다.
지난 영상
같은 퇴직연금, 등급 하나로 5.7배 갈렸습니다 | 디폴트옵션 점검법2026.10.06 · 퇴직연금 디폴트옵션
다들 AI 주식 사도 될지 고민하시죠. 저도 궁금해서 직접 알아봤습니다2026.10.03 · AI 주식 과열 신호
복잡한 돈 이야기, 쉽고 솔직하게. — 어쩌다 은퇴자
이 글은 특정 상품의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 본인에게 있습니다.
매주 화요일·토요일 유튜브에 새 영상을 올리고, 그 내용을 이곳에 글로 정리합니다. · 유튜브 구독하기


답글 남기기