21호 · 2026.11.15
같은 3억, 같은 200만 원. 은퇴한 해만 달랐다
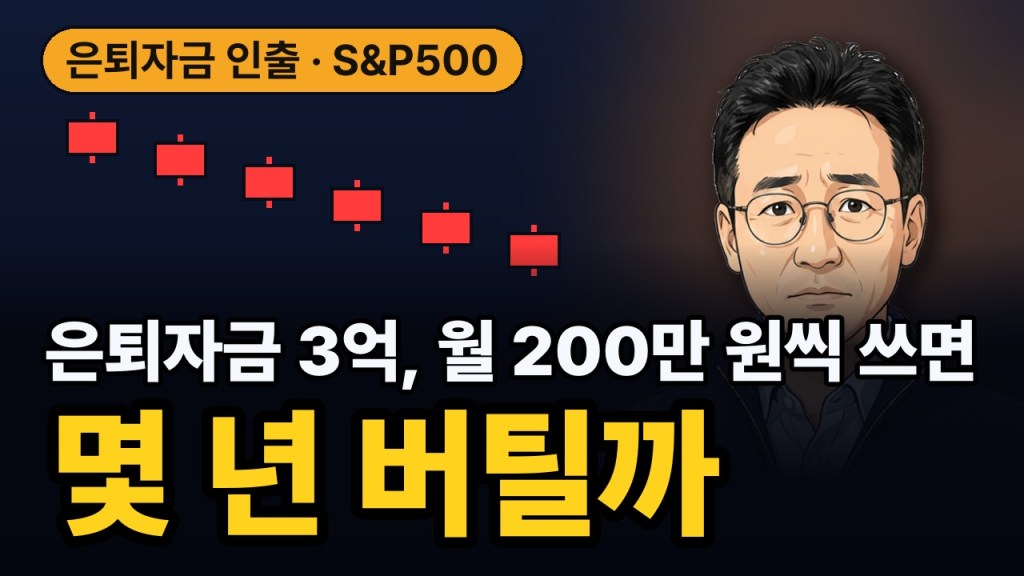
은퇴자금 3억에서 매달 200만 원을 꺼내 쓰면 몇 년을 버틸 수 있는지, 결과를 가른 것은 무엇이었는지, 그리고 은퇴 시작 때 2년치 생활비를 빼두는 방식이 여기서 얼마나 도움이 됐는지에 대해.
저는 은퇴를 시작할 때 2년치 생활비를 먼저 빼두고, 거기서 매달 정해둔 생활비를 꺼내 쓰고 있습니다. 그래서 계산해봤습니다. 3억에서 매달 200만 원을 꺼내 쓰면 몇 년을 버틸까.
2000년 1월에 은퇴했다면 11.4년 만에 돈이 바닥났습니다. 2010년 1월에 은퇴했다면 16.9년이 지나도 13.29억이 남아 있었습니다.
결론부터 말씀드리면, 결과를 가른 건 은퇴 직후에 온 하락장이었고, 은퇴할 해를 고를 수 없는 우리가 정할 수 있는 건 꺼내 쓰는 금액이었습니다.
▶ 영상으로 보기 (8:36) · 읽는 게 빠르신 분은 아래로 내려가시면 됩니다. · 어쩌다 은퇴자 구독하기 →
어떻게 계산했나
Q.계산 조건이 어떻게 되나요?
S&P500에 3억을 넣어두고, 매달 초에 같은 금액을 꺼내 쓰는 방식입니다. 배당은 다시 투자한 총수익 기준으로, 2026년 11월 중순까지의 실제 수익률로 굴렸습니다.
3억과 200만 원은 이해를 돕기 위해 고른 숫자이고, 제 자산과는 관계가 없습니다. 다만 이건 실제보다 후한 계산입니다. 물가가 올라도 계속 200만 원만 꺼낸다고 가정했고, 환율과 세금도 넣지 않았습니다. 그래서 실제로는 이보다 더 빨리 줄어든다고 보셔야 합니다.
은퇴한 해가 가른 결과
Q.은퇴 시점에 따라 얼마나 달랐나요?
| 은퇴 시작 | 결과 |
|---|---|
| 2000년 1월 | 11.4년 만에 바닥 |
| 2007년 10월 | 19.2년 뒤 0.18억 |
| 2008년 1월 | 18.9년 뒤 3.11억 |
| 2010년 1월 | 16.9년 뒤 13.29억 |
2007년 10월에 은퇴했다면 곧바로 금융위기 하락장을 맞았고, 3억이 거의 다 사라졌습니다. 석 달 늦은 2008년 1월 은퇴도 원금 언저리에 머물렀습니다.
Q.왜 이렇게까지 벌어지나요?
시장이 빠져도 생활비는 꺼내야 하니, 같은 돈을 마련하려면 더 많은 주식을 싼값에 팔게 됩니다. 흉년에 먹을 것이 없어 씨앗까지 꺼내 먹는 것과 비슷합니다. 다음 해에 풍년이 와도 뿌릴 씨앗이 이미 줄어 있습니다. 회복을 함께 누릴 원금이 먼저 사라지는 셈입니다.
반대로 은퇴 초반에 시장이 오르면, 같은 생활비를 꺼내도 팔아야 하는 주식이 적습니다. 남은 주식이 계속 불어나 뒤에 오는 하락도 버틸 여유가 생깁니다.
고를 수 있는 건 꺼내는 금액
Q.몇 해만 골라 본 것 아닌가요?
그래서 범위를 넓혔습니다. 1989년 1월부터 2006년 12월까지, 매달 은퇴를 시작한 216가지 경우를 모두 계산했습니다. 월 200만 원이면 그중 61번, 28%가 고갈됐습니다.
61번은 모두 1997년 5월에서 2002년 5월 사이에 은퇴한 경우였습니다. 닷컴 버블 고점 근처에서 은퇴를 시작한 셈입니다. 이 경우들이 투자를 잘못한 것은 아닙니다. 같은 지수에 같은 방식으로 꺼냈고, 은퇴한 해가 하필 고점 근처였을 뿐입니다.
Q.인출액을 줄이면 어떻게 되나요?
같은 216가지 경우에서 인출액을 월 100만 원으로 줄이면, 고갈은 한 번도 없었습니다. 월 200만 원은 1년에 3억의 8%를, 월 100만 원은 4%를 꺼내는 셈입니다.
| 매달 꺼내는 돈 | 결과 |
|---|---|
| 월 100만 원 (1년 4%) | 26.9년 뒤 6.93억 |
| 월 150만 원 | 18.5년 만에 바닥 |
| 월 200만 원 (1년 8%) | 11.4년 만에 바닥 |
같은 해에 은퇴해도 꺼내는 양에 따라 결과가 완전히 달랐습니다. 하락장은 피할 수 없어도, 얼마를 꺼낼지는 스스로 정할 수 있습니다.
2년치 생활비를 빼두면
Q.현금을 먼저 빼두는 방식은 효과가 있었나요?
저는 은퇴를 시작할 때 2년치 생활비를 먼저 빼두었습니다. 당장 쓸 돈이 시장 밖에 있어야, 시장이 빠지는 날에도 팔지 않고 기다릴 수 있다고 생각했기 때문입니다. 이렇게 빼둔 현금을 흔히 버킷이라고 부릅니다.
계산에서는 시작할 때 4,800만 원을 현금으로 빼두고 그 돈부터 쓰되, 다 쓴 뒤 다시 채우지는 않는 조건으로 넣었습니다.
| 은퇴 시작 | 버킷 없음 | 2년치 버킷 |
|---|---|---|
| 2007년 10월 | 0.18억 | 1.53억 |
| 2008년 1월 | 3.11억 | 4.20억 |
| 2000년 1월 | 11.4년 만에 바닥 | 11.6년 만에 바닥 |
| 2010년 1월 | 13.29억 | 12.73억 |
2007년과 2008년 은퇴는 하락이 2년 안에 지나갔습니다. 주식이 가장 쌀 때 팔지 않고 현금으로 버티는 사이 하락이 끝났습니다. 씨앗을 꺼내 먹지 않고 흉년을 넘긴 셈입니다.
반면 닷컴 버블 뒤의 하락은 2년보다 길었습니다. 빼둔 현금을 다 쓴 뒤에도 하락이 이어졌고, 그때부터는 싼값에 주식을 팔아야 했습니다. 반대로 2010년 1월 은퇴는 13.29억에서 12.73억으로 조금 덜 남았습니다. 시장이 오르는 동안 빼둔 현금은 굴러가지 않았기 때문입니다.
정리하면 버킷은 짧은 하락을 견디게 해주는 완충 장치였고, 긴 하락장 앞에서 결과를 정한 건 인출액이었습니다.
다른 상품을 담았다면
Q.분배금이 큰 상품이 더 오래 버티지 않나요?
| 상품 | 남은 돈 |
|---|---|
| 나스닥100 | 15.01억 |
| S&P500 | 7.54억 |
| SCHD (배당주 ETF) | 6.30억 |
| QYLD (커버드콜 ETF) | 2.58억 (원금 3억 아래) |
분배금이 크다고 오래 버티는 게 아니었습니다. 꺼내 쓰는 동안 남은 원금이 함께 자라야, 꺼낼 수 있는 시간도 길어집니다.
그렇다고 나스닥100이 늘 앞선 것도 아닙니다. 2000년 1월에 은퇴했다면 나스닥100은 월 200만 원에 5.2년, 월 100만 원으로 줄여도 11.2년 만에 고갈됐습니다. 출발 직후 하락이 깊을수록 인출의 무게는 더 커집니다.
정리
Q.그래서 무엇부터 해보면 되나요?
5분 점검 — 내 은퇴자금 인출 계획
- 1년에 꺼낼 돈을 은퇴자금으로 나눠보세요. 은퇴자금이 3억이 아니어도 셈법은 같습니다. 몇 %를 꺼내려는지 바로 보입니다.
- 그 비율을 이 계산과 나란히 놓아보세요. S&P500 기준 216가지 경우에서 1년 8%는 61번 고갈, 4%는 0번이었습니다.
- 계산 결과보다 여유 있게 잡으세요. 물가·환율·세금을 넣지 않은 숫자라, 실제로는 이보다 빠듯합니다.
저는 나스닥과 S&P500 지수를 7대 3 정도로 담아 왔고, 제 돈이 꾸준히 불어나기 시작한 것도 지수만 사게 된 뒤부터였습니다. 그런데 요즘은 5대 5 쪽으로 옮겨가고 있습니다. 월급이라는 꾸준한 현금이 들어올 때는 과감하게 높은 수익률을 노릴 수 있었습니다. 은퇴 후에는 새로 넣을 돈이 줄다 보니, 최근 같은 나스닥 하락에 자산이 크게 줄어드는 걸 겪었습니다.
이번 계산으로 돌아오면, 저는 버킷보다 얼마를 꺼내느냐가 더 컸다고 봅니다. 버킷은 짧은 하락을 넘기는 데 힘이 됐지만, 긴 하락장에서 결과를 가른 건 인출액이었습니다. 이건 과거 경로로 해본 계산일 뿐, 앞으로도 같으리라는 보장은 없습니다. 물가까지 넣으면 실제 숫자는 이보다 빠듯해진다는 점도 함께 기억해두시면 좋겠습니다.
은퇴하는 해는 고를 수 없지만, 꺼내 쓰는 금액은 고를 수 있습니다. 저는 계산부터 하겠습니다.
영상에는 이 글에 담지 않은 것이 있습니다
2000년 1월과 2010년 1월 은퇴의 잔액이 해마다 막대로 자라고 줄어들며 갈라지는 장면, 1989년부터 2006년까지 216칸이 채워지다 월 100만 원 조건에서 61칸이 한꺼번에 뒤집히는 장면, 2년치 현금 바구니가 하락장을 막아내는 장면과 흉년이 더 길어 막지 못하는 장면이 화면으로 이어집니다. 1990년 1월에 은퇴했다면 어땠는지, 2022년부터 짧게 꺼낸 경우 상품 순서가 어땠는지도 영상에 있습니다. “2년치 현금만 빼두면 2000년에도 괜찮은 거 아냐?”라는 반박에 답하는 대목도 있습니다. 8:36입니다.
지난 영상
공포지수·VIX·RSI가 한꺼번에 공포일 때, 저는 한 달에 나눠 사려고 합니다2026.11.11 · 시장 심리 지표
민주당이 상·하원을 다 가져갔습니다, 1950년 이후 중간선거 뒤 1년 S&P500은 19번 모두 올랐습니다2026.11.08 · 미국 중간선거
함께 읽으면 좋은 글
"1년 덜 잃고, 3년 덜 벌었다" — SCHD를 S&P500·나스닥과 나란히 놓아 보니
복잡한 돈 이야기, 쉽고 솔직하게. — 어쩌다 은퇴자
이 글은 특정 상품의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 본인에게 있습니다. 계산은 3억에서 매달 초 같은 금액을 꺼내고, 남은 돈을 그 달 총수익률(배당 재투자)로 굴린 것입니다. S&P500은 총수익지수, 나스닥100은 QQQ 기준이며, 달러 기준 수익률을 원화 금액에 그대로 적용했습니다. 물가 상승·환율·세금·수수료는 반영하지 않았고, 과거 경로일 뿐 미래를 보장하지 않습니다.
매주 수요일·일요일 유튜브에 새 영상을 올리고, 그 내용을 이곳에 글로 정리합니다. · 유튜브 구독하기


답글 남기기